와이콤비네이터(Y Combinator)는 코파운더들에게도 베스팅을 두라고 권한다고 합니다. 자기 회사 주식을 자기가 받는데 왜 조건을 붙일까요? 회사를 떠난 사람이 지분을 그대로 쥐고 있는 "데드 에쿼티(dead equity)"가 있으면 후속 투자는 물론 엑싯에도 큰 장애가 생기기 때문입니다.
1. 퇴사자 지분, 실제로 어떤 문제가 생기나요?
최앤리가 자문한 한 스타트업은 시리즈A 라운드 법률실사 중에 투자 집행이 보류됐습니다. 창업 2년 차에 회사를 떠난 공동창업자가 지분 10%를 그대로 보유하고 있었는데, 주주간계약에 퇴사 시 지분 처리 조항이 제대로 없었기 때문입니다. 투자자는 해당 지분 정리를 투자 선행조건으로 걸었고, 대표는 협상력을 잃은 채 높아진 매각대금으로 지분을 사들여야 했습니다. 초기에 조항 하나만 넣어두었어도 액면가로 정리할 수 있었을 겁니다.
2. 공동창업자 간 의무근속조항, 비자발적 퇴사라도 적용 가능
대법원은 “M&A 또는 IPO 1년 후까지 근속”을 약정한 동업계약에서, 근속기간을 채우지 못한 사내이사들에게 재직기간별 비율대로 주식을 대표이사에게 액면가로 넘기라고 판단했습니다(대법원 2021. 3. 11. 선고 2020다253430 판결). 주목할 점은 이들이 스스로 나간 것이 아니라 주주총회에서 해임되었다는 사실입니다. 즉, 비자발적 퇴사에도 계약대로 회수 조항이 적용된 것입니다. 창업자 입장에서는 근속조항이 언제든 자신을 향할 수 있는 양날의 칼이기도 한 것이죠.
3. 직원과 체결한 의무근속조항은 다를 수 있습니다.
사용자는 근로계약 불이행에 대한 위약금이나 손해배상액을 예정하는 계약을 체결할 수 없는데, 바로 이 지점에서 차이가 생깁니다(근로기준법 제20조). 애초에 연봉을 깎는 대신 지분을 줬다면 그 지분은 '임금'의 성격을 가지기 때문에 의무근무기간을 채우지 못했다는 이유로 이를 회수하는 약정은 무효가 될 수 있습니다.
4. M&A와 IPO에서는 어떤 문제가 되나요?
인수자는 통상 지분 100% 인수를 원합니다. 주주간계약에 동반매도청구권(Drag-along)이 없다면, 퇴사한 주주 한 명이 매도를 거부하는 것만으로 딜 구조가 흔들릴 수 있고 웃돈을 요구하는 일도 드물지 않습니다. IPO도 마찬가지입니다. 상장예비심사에서는 주주 구성과 지분 변동 경위를 소명해야 하는데, 퇴사자와의 지분 분쟁이 진행 중이라면 그 자체가 심사 리스크가 됩니다. 기업가치가 오를수록 비용도 함께 오른다는 점을 잊지 말아야 합니다.
5. 투자 유치 전에 무엇을 점검해야 하나요?
1️⃣ 첫째, 공동창업자 간 주주간계약에 근속기간에 비례해 회수 비율이 줄어드는 단계적 리버스 베스팅을 넣어야 합니다.
2️⃣ 둘째, 자발적 퇴사와 해임 등 비자발적 퇴사(Good Leaver/Bad Leaver)를 구분하고, 퇴사 성격에 따라 회수가격도 액면가와 공정가치로 나눠 정하는 것이 공정합니다.
3️⃣ 셋째, 회수 주체를 정해 두어야 합니다. 회사가 자기주식으로 사들이려면 배당가능이익이 있어야 하므로, 이익이 없는 초기 스타트업은 대표 개인의 콜옵션으로 설계하는 것이 현실적입니다.
추가 팁을 드리자면, 직원에게는 확정적인 구주 양도보다 일반 베스팅을 둘 수 있는 상법상 스톡옵션을 활용하는 편이 안전합니다.
"월간 최앤리"는 최앤리의 최철민 대표 변호사 & 이동명 부대표 변호사가 직접 진행하는 "사업가를 위한 무료 커피챗"입니다. 궁금한 점을 편히 나눠주시면, 그간 쌓아온 노하우와 최신 트렌드 등을 아낌없이 전해드리겠습니다.
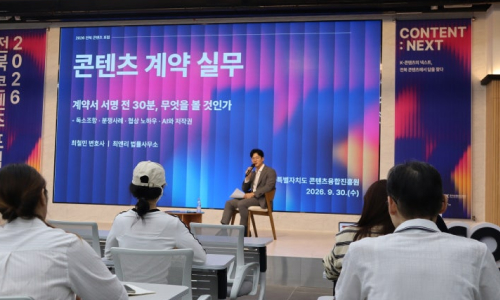
2026 전북 콘텐츠 포럼 - 실무 강연 현장
최앤리 법률사무소는 지난 9월 30일, 전주에서 전북 콘텐츠 진흥원이 진행하는 ‘2026 전북 콘텐츠 포럼’에 연사로 참여하여 ‘콘텐츠 계약 실무: 서명 전 30분, 무엇을 볼 것인가’를 주제로 전문 교육을 진행했습니다. 이날 강연에서는 실제 현장에서 쓰이는 계약서 조항들을 하나하나 띄워두고 검토했습니다. 특히 ‘저작권 일체 귀속’ 조항의 위험성을 짚으며, 저작권은 여러 갈래로 나뉜 권리 다발이라는 점을 설명했습니다.
최앤리 고객사 소식
💰초과 납부한 법인세, 마일스톤에서 환급 받아가세요!
✅ 문의 시 "최앤리 소개로 신청합니다" 한 마디면, 마일스톤최우선 특별 케어!
세금을 납부하고 있는 법인이라면 초과 납부한 세금을 경정청구로 돌려받을 수 있습니다. 특히 스톡옵션 행사가 크거나 많았던 스타트업은 반드시 확인해보세요.
✔ 착수금 없음 ✔ 환급 없으면 비용 없음 (환급액의 20% 성공보수) ✔ 검토 중 세무 리스크 발견 시 별도 안내 ✔ 마일스톤의 빅4 출신 회계사가 직접 진행
실제 환급 사례
스톡옵션 행사이익 손금 + 고용증가 세액공제 → 10억 1,200만원 환급 중소기업특별세액감면 제조업 인정 → 2억 6,400만원 환급 R&D세액공제 신규 적용 → 1억 900만원 환급